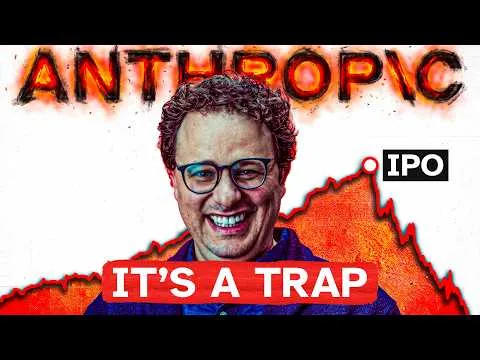

Az Anthropic történelmi jelentőségű tőzsdei bevezetés előtt áll, amely a NASDAQ-on akár 2 billió dolláros értékeléssel indulhat el. Ez az összeg minden korábbi IPO-t felülmúlhat, miközben a Wall Street legnagyobb bankjai készülnek a jegyzésre.
A színfalak mögött viszont komoly kérdéseket vet fel a vállalat pénzügyi helyzete: kiszivárgott dokumentumokból kiderül, hogy közeli beszállítókkal több száz milliárd dolláros szerződéseket kötött, és ezek közül az egyik legjelentősebb tétel olyan cégekhez kötődik, amelyek egyben az Anthropic főbefektetői és beszállítói is. Ezek a szerződések hosszú évekre rögzítik a vállalat óriási kiadásait.
A tulajdonosi és irányítási struktúra is sajátos: az alapítók politikai értelemben megtartják a szavazatok többségét, még ha részesedésük csökken is. Ezzel szemben a nyilvános részvényesek valójában érdemi beleszólás nélkül maradnak a cég működésébe, miközben a pénzük főként fix költségeket fedez.
Felmerül a kérdés, mennyire fenntartható egy olyan üzleti modell, ahol a bevétel döntő része könnyen elvándorolhat a rugalmasságot élvező ügyfelek révén, miközben a kiadások évekre fixálva vannak. Kit is szolgál valójában ez a szerkezet, és ki profitál igazán a vállalat tőzsdére lépéséből?