
Az orosz-ukrán háború következtében bevezetett nyugati szankciók alapjaiban formálták át Oroszország pénzügyi kapcsolatrendszerét. Ezek a lépések különösen az amerikai dollár globális vezető szerepére építettek, ezzel kiszorítva Oroszországot a nemzetközi pénzügyi piacokról.
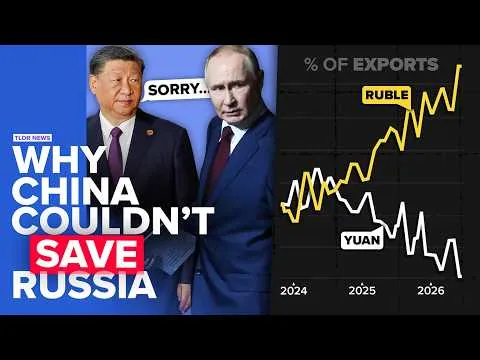
Kezdetben ígéretes alternatívának tűnt, hogy Oroszország a kínai jüanhoz fordul: a két ország közötti kereskedelem jelentős része áttért erre a valutára, sőt a jüan megelőzte a dollárt a moszkvai tőzsdén is. Idővel azonban a trend megtorpant, láthatóan csökkent a jüan szerepe az orosz exportban.
Többek között az úgynevezett másodlagos szankciók magyarázzák ezt a fordulatot. Ezek a szankciók a kínai bankokra is hatottak, amelyek így kényszerültek választani a globális pénzügyi rendszerben való részvétel és az orosz partnerekkel folytatott üzlet között. A legtöbben az előbbi mellett döntöttek.
A folyamat rávilágít arra, hogy Kína évtizedes törekvései ellenére a jüan nem tudta betölteni a dollárhoz hasonló nemzetközi szerepet. Magyarázat erre többek között Kína szigorú tőkekorlátozásai, amelyek gátat szabnak a jüan szabad mozgásának és népszerűségének. E problémák még Oroszország extrém helyzetében is felszínre kerültek, amely így ismét a rubelhez nyúlt — ennek célravezetősége viszont szintén kérdéses.
A témához kapcsolódóan felmerül, vajon mi szükséges ahhoz, hogy egy pénznem valóban globális tartalékvalutává váljon, és milyen akadályokat jelentenek a pénzügyi hálózati hatások és a gazdasági tőkekorlátozások.