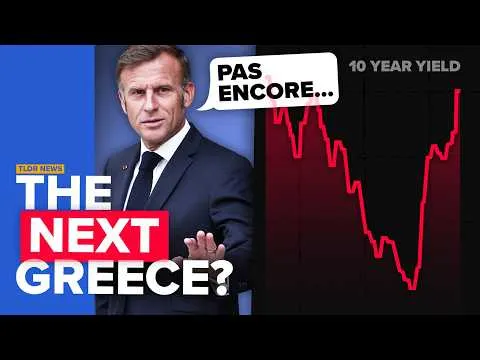

Franciaország néhány hete mini adósságválságon ment keresztül, amikor az államkötvények hozama két évtizedes csúcsra ugrott, és egyre nagyobb volt a különbség a francia és a német kötvényhozamok között. Ez a pénzügyi stressz újabb lendületet kapott a nemrégiben kirobbanó tömegtüntetések hatására is, amelyek ismét felerősítették a piacok aggodalmát Franciaország költségvetési helyzete miatt.
A fiskális problémák mögött a magas államadósság és a tartós költségvetési hiány áll. Franciaországban a politikai megosztottság és az egyre erősebb társadalmi elégedetlenség nehezíti a költségvetési megszorítások keresztülvitelét, amit a közelgő elnökválasztások tovább éleznek. Az esélyes elnökjelöltek, köztük Marine Le Pen és Jean-Luc Mélenchon is, inkább a további költekezéssel kampányolnak, míg az eddigi reformokat rendre tömeges tüntetések fogadták.
Az Európai Központi Bank előtt komoly dilemma áll: ha átmeneti válság esetén beavatkozna és megmentené Franciaországot, azzal precedenst teremthet, hogy a felelőtlen költségvetési politika sem jár büntetéssel. Ugyanakkor egy francia államcsőd az egész euróövezet stabilitását és magát az eurót is veszélybe sodorhatná.
A kérdés tehát az, hogy az EKB képes-e és hajlandó-e beavatkozni – például a Transmission Protection Instrument keretében –, vagy Franciaországnak szigorúbb feltételekhez kötött mentőcsomagra lenne szüksége. Egyik lehetőség sem ígér könnyű politikai vagy gazdasági megoldást, főleg úgy, hogy a német politikai döntéshozók és az északi tagállamok komoly ellenállást tanúsíthatnak. Hová vezethet ez a francia-európai patthelyzet, és ki pislog először ebben a veszélyes játszmában?